

5 powodów, dla których warto dbać o swoją historię finansową


Własną historię finansową budujemy codziennie. Każdy wydatek, wpływ na rachunek, zaciągnięte czy spłacone zobowiązanie mają bezpośrednie przełożenie na historię finansową. Przy jej budowaniu warto zachować rozwagę. Chociażby dlatego, że jest jednym z elementów wpływających na naszą zdolność kredytową. Dlaczego warto o nią dbać i jak to zrobić?
Finanse zbyt skomplikowane?
Dyskusję na temat troski o historię finansową warto zacząć od… poziomu wiedzy finansowej Polaków. A ta nie jest imponująca. I chociaż wg badania Edukacja finansowa Polaków” Provident Polska 48,6% biorących udział w badaniu czuje się pewnie z posiadaną wiedzą nt. produktów i usług finansowych, to ponad połowa rodaków tej pewności nie odczuwai. Poziom wiedzy w tym zakresie ma duży wpływ na budowanie historii finansowej.
Historia finansowa a historia kredytowa
Co właściwie składa się na historię finansową? Tak naprawdę wszystkie informacje finansowe, m.in. posiadane rachunki bankowe i wysokości kapitału, gromadzone oszczędności, wysokość wydatków, posiadane zobowiązania. Każda z tych danych określa naszą sytuację ekonomiczną, a tym samym buduje historię finansową.
Elementem składowym historii finansowej jest również historia kredytowa. Ta jest gromadzona w Biurze Informacji Kredytowej i obejmuje wszystkie obecne oraz przeszłe zobowiązania. Każda pożyczka gotówkowa, debet na koncie czy karcie kredytowej, zakup ratalny pozostawiają ślad w BIK. Czemu służy taki rejestr? BIK gromadzi informacje o terminowości (tj. spłatach w terminie oraz zaległościach) spłat posiadanych zobowiązań, a te mają istotny wpływ na zdolność kredytową. Pozytywne informacje finansowe podwyższają nasz scoring BIK, który jest ważnym elementem uwzględnianym przez banki w procesach udzielania kredytów.
Historia kredytowa niezwykle ważna
Historia kredytowa w BIK jest dla potencjalnego kredytodawcy wiarygodnym źródłem informacji o rzetelności wnioskującego o kredyt i pożyczkę. O ile informacje o opóźnieniach w spłatach zobowiązań w przeszłości mogą być sygnałem ostrzegawczym dla instytucji finansowej, o tyle terminowe spłaty i brak zaległości zwiększają wiarygodność finansową potencjalnego kredytobiorcy. Oczywiście na zdolność kredytową wpływają nie tylko informacje z BIK, ale również aktualna sytuacja finansowa (tj. wysokość i stabilność zarobków, status cywilny, bieżące obciążenia finansowe) wnioskującego o kredyt. Jednak negatywne informacje o przeszłych zobowiązaniach mogą znacznie zmniejszyć szanse na otrzymanie pożyczki czy kredytu.
Zdolność kredytowa jak ją budować?
To, jakie decyzje podejmujemy w kwestii finansów, bezpośrednio rzutuje na nasz wizerunek w oczach potencjalnego kredytodawcy. Dlatego warto być ostrożnym w zarządzaniu własnymi finansami. Ostrożność ta powinna dotyczyć nie tylko wysokości wydatków, ale również zaciąganych zobowiązań. Z pożyczek i kredytów korzysta wiele osób, jednak nie wszyscy je spłacają. Dlatego jeśli sięgasz po tego rodzaju produkty, bierz pełną odpowiedzialność za ich spłatę.
Warto też pamiętać, że na historię finansową, a co za tym idzie też na zdolność kredytową, wpływają wszystkie inne zaległości finansowe. Nieopłacony rachunek za media, zaległy mandat drogowy czy za brak biletu w komunikacji publicznej, niespłacone zakupy w ramach płatności odroczonych każda, nawet najmniejsza zaległość wpływa na zdolność kredytową. I chociaż może wydawać się, że zaległy mandat na kilkadziesiąt złotych to nic wielkiego - jak wskazuje BIG InfoMonitor, zadłużenia co 6. osoby z zobowiązaniami finansowymi nie przekraczają 1000 zł, a przypadków z tak niewielkim zaległym zobowiązaniem jest niemal pół milionaii! Uregulowanie tak niskich zadłużeń nie jest dużym obciążeniem dla osobistych finansów, a ich bagatelizowanie negatywnie wpływa na zdolność do zaciągnięcia kolejnych zobowiązań. Odpowiedzialność nawet za najmniejsze zobowiązania finansowe to podstawowy krok do budowania pozytywnej historii kredytowej.


Ostatnie Artykuły
Atak 2 km od polskiej granicy. Rząd wzmacnia działania służb
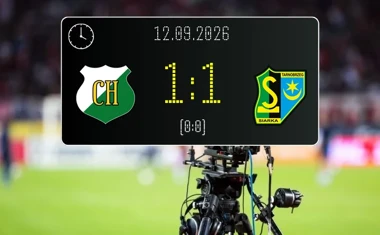
[PIŁKA NOŻNA] Chełmianka Chełm – Siarka Tarnobrzeg 1:1 w Betclic 3. Lidze Grupa 4 (Grupa IV)

Wieża w Stołpiu w centrum wystawy łączącej sztukę i archeologię
Jak wygląda podział majątku wspólnego po rozwodzie krok po kroku?
Prawie 5 mln zł dofinansowania na 4,8 km drogi Kroczyn–Michałówka
Alarm lotniczy na Ukrainie słyszalny w gminie Dorohusk. Polskie syreny nie zabrzmiały
Rzekomy funkcjonariusz CBŚP i przelewy na 200 tys. zł w Chełmie

Bezpłatna pomoc w kryzysie psychicznym. W Chełmie działa OIK
Przerwa w dostawie wody w Rejowcu. Trzy ulice bez wody
Potrącenie 70-letniej rowerzystki w Chełmie. Policja ustala przebieg
79-latek stracił panowanie w Chełmie. Potrącił dwie kobiety i dziecko
Czerwone kokardki na chełmskich Misiach. Rusza kampania o FAS
Pożegnanie wakacji w Janowie. Stowarzyszenie świętowało pierwszy rok
Pięć miejscowości bez wody. Prace PGE potrwają przez cały dzień
Przydatne dane teleadresowe
- Parafia Narodzenia Najświętszej Maryi Panny w Chełmie - msze, kancelaria, sakramenty
- Chełmski Park Wodny - basen, saunarium i nauka pływania w Chełmie
- Komenda Miejska Państwowej Straży Pożarnej w Chełmie - kontakt, JRG, opinie p.poż
- Wojewódzki Urząd Ochrony Zabytków w Lublinie Delegatura w Chełmie - kontakt i godziny
- Biuro Powiatowe ARiMR w Chełmie - kontakt, godziny, zakres spraw
- Muzeum Ziemi Chełmskiej im. Wiktora Ambroziewicza w Chełmie - bilety, godziny, oddziały i oferta edukacyjna